

Newsletter 279
EUDR : les savons et bondillons à base d’huile de palme entrent officiellement dans le scope

C’est désormais acté : les savons et bondillons de savons à base d’huile de palme sont officiellement concernés par le règlement européen sur la déforestation (EUDR). Publié le 17 septembre, le règlement (UE) 2026/2102 élargit son champ d’application à plusieurs nouvelles catégories de produits avec une entrée en application au 30 décembre 2027. Cette évolution n’est pas anodine pour la filière cosmétique : elle fait entrer directement dans le périmètre du règlement des fabricants, importateurs et distributeurs de savons.
Concrètement, le statut et les obligations dépendront de la position de chaque entreprise dans la chaîne d’approvisionnement :
- Vous importez dans l’UE des bondillons de savons à base d’huile de palme ? Vous êtes considéré comme un « opérateur ». À ce titre, vous êtes soumis aux obligations de de traçabilité, diligence raisonnée et de transmissions des informations aux opérateurs avals.
- Vous achetez ces bondillons auprès d’un opérateur européen qui les a lui-même importés pour fabriquer un savon solide ? Vous êtes un « opérateur en aval », le produit fabriqué étant lui-même couvert par l’annexe I. Vous devrez notamment recueillir les informations requises auprès de l’opérateur amont et respecter les obligations applicables à votre statut (notamment enregistrement sur la plateforme TRACES sauf pour les PME).
- Vous distribuez ces savons ? Vous relevez du statut de « commerçant » et êtes soumis aux obligations correspondantes, notamment en matière de collecte, enregistrement et de conservation des informations.
Cette évolution constitue un changement important pour la filière cosmétique. COSMED s’était d’ailleurs opposée à l’ajout de ces nouvelles catégories de produits, compte tenu notamment des conséquences opérationnelles pour les entreprises.
Inscrivez-vous au webinar by COSMED du 13 octobre « EUDR dernière ligne droite », qui permettra notamment de faire le point sur cette évolution et d’identifier concrètement si votre entreprise est concernée ou non par les nouvelles obligations de l’EUDR, au regard de ses produits et de ses flux d’approvisionnement.
Plus d’infos : s.millet@cosmed.fr
Vigilance sur les allégations « collagène végétal« et « kératine végétale«
Les allégations « collagène d’origine végétale » et « kératine d’origine végétale » font l’objet d’une vigilance particulière de la part de la DGCCRF qui appelle les industriels à plus de vigilance.
Le sujet tient notamment à la dénomination même de ces substances. Le terme « collagène » désigne traditionnellement une substance d’origine animale. Si le marché propose désormais des alternatives végétales et des actifs revendiquant des effets similaires, les expressions « collagène végétal » ou « phytocollagène » peuvent, selon le contexte, manquer de précision et de nature à créer une ambiguïté pour le consommateur.
Pour limiter ce risque, des allégations telles qu’« alternative végétale au collagène » ou « actif végétal aux effets similaires à ceux du collagène » peuvent être privilégiées, sous réserve de pouvoir justifier de celles-ci.
Le même principe de vigilance s’applique à l’allégation « kératine végétale » ou, plus largement, à toute association d’une dénomination traditionnellement liée à une origine animale avec le terme « végétal ».
Au-delà de ces exemples, les allégations doivent respecter les critères communs prévus par le règlement (UE) n° 655/2013, notamment en matière de véracité, de transparence et de clarté. Les informations communiquées doivent notamment être compréhensibles pour le consommateur, afin de ne pas l’induire en erreur sur la nature, l’origine ou les propriétés du produit ou de ses ingrédients.
Plus d’infos : reglementaire@cosmed.fr
Enquête Filière Cosmétique Export 2026
Marchés cibles, nouvelles opportunités, enjeux réglementaires, besoins d’accompagnement… Dans un contexte international marqué par de nombreux bouleversements, les stratégies de développement à l’export sont amenées à se transformer.
Pour mieux cerner ces évolutions, Cosmed lance une enquête auprès des industriels de la filière cosmétique. L’objectif est d’identifier les marchés aujourd’hui prioritaires, les perspectives de développement à l’international et les principales difficultés rencontrées par les entreprises.
Les résultats de cette enquête permettront d’adapter les actions d’accompagnement, en proposant des initiatives concrètes au plus près des réalités et des enjeux du terrain.
Confidentialité : vos données sont strictement confidentielles et exploitées uniquement sous forme agrégée.
Facture électronique : la réforme est lancée, les PME cosmétiques ont un an pour réussir leur bascule
Le compte à rebours est lancé. Depuis le 1er septembre 2026, la réforme de la facturation électronique est entrée dans sa première phase. Pour les PME, TPE et micro-entreprises, l’enjeu est désormais de préparer l’émission des factures électroniques et le e-reporting, obligatoires à compter du 1er septembre 2027.
Ce qui change concrètement : depuis le 1er septembre 2026, les factures ne circulent plus simplement du vendeur à l’acheteur. Elles transitent par une plateforme agréée (PA), sont routées via un annuaire national et génèrent des données transmises à l’administration. Une première liste officielle de 101 plateformes agréées a été publiée.
- Toutes les entreprises, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques via une plateforme agréée.
- Les grandes entreprises et ETI émettent leurs factures et transmettent le e-reporting.
- Le format change : une facture électronique n’est plus un PDF envoyé par mail. C’est un format structuré, Factur-X, UBL ou CII. Pour une PME, Factur-X reste le plus accessible. Il associe un PDF lisible par l’utilisateur à un fichier XML traité automatiquement par les solutions comptables.
- Quatre nouvelles mentions sont obligatoires : le SIREN du client, l’adresse de livraison si différente, la nature de l’opération (biens, services ou mixte) et la mention « TVA sur les débits » le cas échéant.
- Le suivi se fait par statuts : quatre sont obligatoires (déposée, rejetée, refusée, encaissée), d’autres sont facultatifs (mise à disposition, prise en charge, approuvée…).
Au 1er septembre 2027 : les PME, TPE et micro-entreprises devront à leur tour émettre leurs factures électroniquement. Cette échéance concerne aussi le e-reporting, qui porte sur certaines données qui ne figurent pas dans les factures électroniques : ventes aux particuliers, opérations internationales et, pour certaines prestations de services, données de paiement. S’agissant des achats intracommunautaires : le e-reporting côté acquéreur s’appliquera aussi aux opérations autoliquidées et aux acquisitions intracommunautaires, quelle que soit la taille.
Pour la filière cosmétique, c’est un point clé : ventes en e-shop direct, export et achats d’ingrédients ou de packaging en Europe entrent tous dans le périmètre.
Pour les PME cosmétiques, l’année qui vient doit donc être consacrée à la préparation : choisir sa plateforme, fiabiliser ses données clients (SIREN, adresses), cartographier ses flux B2C et internationaux soumis au e-reporting et tester son dispositif avant septembre 2027.
Ce qui est en jeu
Le non-respect des nouvelles obligations peut entraîner des sanctions financières : 15 € par mention obligatoire manquante ou inexacte, 50 € pour une facture non émise au format électronique et 500 € par transmission d’e-reporting manquante, avec les plafonds prévus par la réglementation.
Mais au-delà des sanctions, le principal risque opérationnel est celui du rejet d’une facture. Une donnée incorrecte peut bloquer son routage ou son traitement et, in fine, retarder le paiement. L’administration a annoncé une approche tolérante au démarrage pour les entreprises de bonne foi confrontées à des difficultés, à condition qu’elles aient engagé une démarche réelle de mise en conformité. Cette tolérance ne constitue ni un report ni une suspension de la réforme.
Pour toute question, contactez Konica Minolta, Partenaire référencé au groupement d’achats Cosmed : mguarino@partitio.com
Reporting extra-financier : les PME disposent désormais d’un cadre européen
La norme de reporting volontaire destinée aux PME (VS) franchit une nouvelle étape. Publié le 21 septembre 2026 au Journal officiel de l’Union européenne, l’acte délégué de la Commission européenne lui confère une reconnaissance officielle au niveau européen, en parallèle de la révision des ESRS.
La norme VS reste toutefois entièrement volontaire : aucune nouvelle obligation n’est créée pour les PME. Cette publication apporte surtout un cadre clair, stabilisé et sécurisé pour celles qui souhaitent structurer progressivement leur reporting.
Pour COSMED, cette publication confirme l’émergence d’un référentiel de reporting adapté aux PME, lisible et mobilisable de manière progressive selon leurs besoins.
Plus d’informations : environnement@cosmed.fr
Cosmed partenaire de la Rencontre Ingrédients Cosmébio
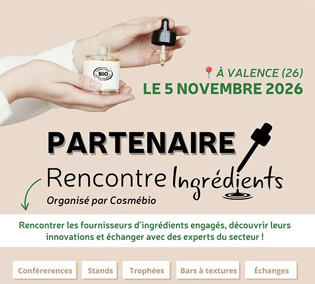
Rendez-vous le 5 novembre 2026 à Valence ! Cosmed sera partenaire de la Rencontre Ingrédients Cosmébio, une journée consacrée aux innovations des fournisseurs d’ingrédients engagés dans la cosmétique biologique.
Au programme : découverte des dernières avancées du secteur et réflexion collective autour des axes de progrès et des futurs ingrédients adaptés à la cosmétique bio.
Cosmed contribuera aux échanges en apportant son expertise réglementaire lors de la table ronde « Cosmétiques et Longévité : du choix des ingrédients aux preuves d’efficacité ». Une occasion de croiser innovation, réglementation et enjeux de preuve d’efficacité autour d’un sujet au cœur des évolutions du secteur.